Gần như ai bắt đầu đầu tư cũng từng có câu hỏi này: “Bây giờ giá đang cao, nên mua luôn hay chờ giảm rồi mới mua?” Chờ thì sợ lỡ nhịp tăng. Mua ngay thì sợ giá giảm sau đó. Cuối cùng nhiều người không làm gì cả, hoặc làm theo cảm xúc: mua mạnh khi thị trường hưng phấn, bán vội khi thị trường hoảng loạn.
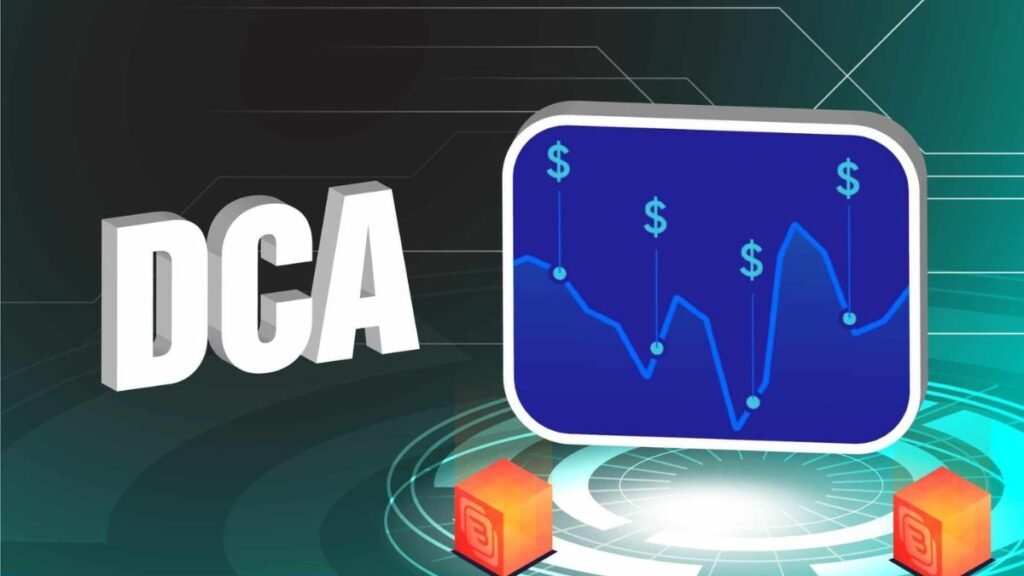
Đầu tư định kỳ, thường gọi là DCA (Dollar-Cost Averaging), là cách giải quyết vấn đề này bằng kỷ luật thay vì dự đoán.
DCA là gì?
DCA là việc bạn đầu tư một số tiền cố định vào một tài sản theo chu kỳ đều đặn, ví dụ 5 triệu đồng mỗi tháng vào một quỹ chỉ số, bất kể giá lúc đó cao hay thấp.
Cơ chế rất đơn giản. Khi giá thấp, số tiền cố định mua được nhiều đơn vị hơn. Khi giá cao, cùng số tiền đó mua được ít đơn vị hơn. Theo thời gian, giá vốn trung bình của bạn nằm ở mức giữa, thay vì phụ thuộc vào một thời điểm vào lệnh may rủi.
Ví dụ minh họa: bạn đầu tư 5 triệu đồng mỗi tháng trong 4 tháng, giá đơn vị quỹ lần lượt là 10.000, 8.000, 5.000 và 10.000 đồng. Bạn mua được 500, 625, 1.000 và 500 đơn vị, tổng 2.625 đơn vị với 20 triệu đồng. Giá vốn trung bình khoảng 7.619 đồng, thấp hơn mức giá trung bình số học của bốn tháng là 8.250 đồng. Khi giá giảm mạnh, bạn tích lũy được nhiều hơn mà không cần phải đoán trước đáy.
Vấn đề thật sự DCA giải quyết: cảm xúc
Phần lớn người đầu tư không thua vì thiếu thông tin. Họ thua vì hành vi. Có ba sai lệch phổ biến:
- FOMO: thấy giá tăng nóng, mọi người đều có lãi, bạn lao vào mua ở vùng giá cao.
- Sợ mất mát: thị trường giảm 20%, bạn bán tháo đúng lúc giá rẻ nhất.
- Kỳ vọng canh đáy hoàn hảo: chờ “giá đẹp” mãi mà không bao giờ xuất hiện, hoặc xuất hiện nhưng bạn không dám mua vì tâm lý đang hoang mang.
DCA loại bỏ phần lớn các quyết định cảm xúc. Bạn không cần hỏi “hôm nay có nên mua không?”, vì câu trả lời đã được quyết định từ trước: ngày 5 hằng tháng, mua. Quyết định một lần, thực hiện nhiều lần, đó là điểm mạnh nhất của phương pháp này.
Khi nào DCA phù hợp?
DCA đặc biệt hợp với những người:
- Có thu nhập đều đặn hằng tháng như lương, và muốn biến một phần thu nhập thành tài sản.
- Mới bắt đầu đầu tư, chưa có nhiều vốn một lần và chưa có kinh nghiệm đọc thị trường.
- Đầu tư dài hạn từ 5 năm trở lên, chấp nhận biến động ngắn hạn.
- Dễ bị chi phối bởi cảm xúc và cần một hệ thống để giữ kỷ luật.
Nếu bạn đang có một khoản tiền lớn nhận một lần (thưởng, bán tài sản), bạn có thể chia nhỏ khoản đó ra 6 đến 12 kỳ thay vì vào hết một lần. Đây là cách giảm rủi ro “vào đúng đỉnh”, dù về mặt thống kê, đầu tư một lần đôi khi cho kết quả cao hơn nếu thị trường tăng đều. Với nhiều người, sự yên tâm đáng giá hơn phần chênh lệch đó.
DCA không phải là phép màu
Để dùng DCA đúng cách, bạn cần hiểu những giới hạn của nó.
Thứ nhất, DCA không bảo đảm có lãi. Nếu bạn đều đặn mua một tài sản kém chất lượng hoặc đang đi xuống dài hạn, bạn chỉ đang mua đều đặn một khoản lỗ. DCA là phương pháp mua, không phải phương pháp chọn tài sản. Vì vậy hãy áp dụng cho các tài sản có nền tảng, đa dạng hóa tốt, như quỹ chỉ số hoặc rổ cổ phiếu chất lượng, thay vì một mã đầu cơ.
Thứ hai, trong thị trường tăng mạnh liên tục, DCA có thể kém hơn mua một lần vì phần tiền đến sau phải mua ở giá cao hơn. Đó là cái giá của việc giảm rủi ro.
Thứ ba, chi phí giao dịch có thể ăn mòn lợi nhuận. Nếu mỗi lần mua mất phí cố định, hãy chọn tần suất hợp lý (hằng tháng thay vì hằng ngày) và nền tảng có phí thấp.
Thứ tư, DCA đòi hỏi bạn không ngừng lại giữa chừng. Thời điểm thị trường giảm sâu là lúc DCA phát huy giá trị lớn nhất, nhưng cũng là lúc nhiều người dừng lại vì sợ. Nếu bạn ngừng đúng lúc đó, bạn đã bỏ lỡ chính lợi thế của phương pháp.
Cách thiết lập kế hoạch DCA trong 5 bước
Bước 1: Xác định mục tiêu và thời gian. Bạn đầu tư để làm gì: hưu trí, mua nhà, quỹ học vấn cho con? Mục tiêu và thời hạn quyết định mức rủi ro bạn có thể chấp nhận.
Bước 2: Xây quỹ khẩn cấp trước. Đừng đầu tư bằng tiền mà bạn có thể cần trong vài tháng tới. Quỹ khẩn cấp giúp bạn không phải bán tài sản đúng lúc thị trường xấu.
Bước 3: Chọn số tiền bạn có thể duy trì. Hãy dựa vào bảng dòng tiền cá nhân. Một khoản nhỏ nhưng đều đặn trong 10 năm tốt hơn một khoản lớn chỉ kéo dài ba tháng. Nhiều người chọn khoảng 10 đến 20% thu nhập, nhưng con số phù hợp tùy hoàn cảnh của bạn.
Bước 4: Chọn tài sản và tần suất. Chọn một hoặc vài tài sản đa dạng, rồi cố định ngày mua, tốt nhất là ngay sau khi nhận lương. Nếu nền tảng cho phép, hãy bật lệnh mua tự động để loại bỏ hoàn toàn việc phải “nhớ” và “quyết định”.
Bước 5: Xem lại định kỳ, nhưng đừng xem hằng ngày. Mỗi 6 đến 12 tháng, kiểm tra xem mục tiêu, thu nhập và tỷ trọng tài sản còn phù hợp không. Hãy điều chỉnh số tiền theo thu nhập tăng lên, nhưng đừng thay đổi chiến lược chỉ vì tin tức tuần này.
Tư duy quan trọng hơn kỹ thuật
DCA hiệu quả không nhờ công thức thần kỳ, mà nhờ nó biến đầu tư thành một thói quen, giống như tập thể dục hay tiết kiệm. Sau nhiều năm, điều tạo ra khác biệt thường không phải là bạn chọn đúng đáy vào tháng nào, mà là bạn đã không bỏ cuộc trong bao nhiêu tháng.
Người đầu tư kiên nhẫn thường có một điểm chung: họ coi những đợt giảm giá là cơ hội tích lũy chứ không phải tín hiệu để hoảng loạn, và coi những đợt tăng giá là phần thưởng của kỷ luật chứ không phải lý do để hưng phấn quá mức.
Nếu phải rút gọn bài viết thành một câu, đó là: đừng cố đoán thị trường, hãy xây một hệ thống để bạn không phải đoán.
Lưu ý: Nội dung chỉ mang tính tham khảo, không phải lời khuyên đầu tư. Mọi khoản đầu tư đều có rủi ro, bạn nên cân nhắc mục tiêu, khẩu vị rủi ro và hoàn cảnh tài chính của riêng mình trước khi quyết định.